CEO阿莫迪个人持股仅约2%。这个数字放在任何一次成熟科技公司IPO里都不算新鲜——稀释是融资的代价。但要把2%的个人股权叠加六位联合创始人,拼成50.1%的集体投票权,这就是另一回事了。
这不是一个简单的AB股双层结构。AB股的核心逻辑是:创始人持有超级投票权股票,公众持有普通股票,双方经济利益一致但投票权重不同。Google 2004年IPO前就把这套固化进章程,Meta在IPO前三年的私募阶段完成改造。这两家公司的共同点是:AB股规则在每一轮融资时都是透明的,投资人明知规则还愿意进来。
Anthropic走的路线更复杂一些。它参考的是Palantir的创始人投票信托(Founder Voting Trust)模式——不是让某一个人持有超级投票权,而是让一个集体持有超过半数的投票权,同时叠加一个长期利益信董(Long-Term Benefit Trust)对董事会席位的任命权。

这锅,给资本背
机制:Palantir模式如何被搬进Anthropic
Palantir的创始人投票信托有一个核心机制:创始人在信托里持有特殊类别股票,这个信托有权选举董事会多数席位,从而掌握公司方向。只要创始人还在这个信托里、还持有最低门槛的股份,控制权就不会松动。
Anthropic把这套机制做了本土化改造。具体来说,七位联合创始人(包括CEO阿莫迪)通过一个集体持股安排,在大多数公司事务上获得50.1%的投票权。触发条件是:七人之中至少三人继续持有规定数量的股份,这个安排就持续有效。
与此同时,长期利益信董(成员包括前美联储主席本·伯南克等人)保留对七人董事会中多数席位的任命权。也就是说,董事会里的实际控制人并不是这七位创始人,而是那个信托——创始人通过信托的间接影响力,配合自己的直接投票权,形成双重锁定的控制结构。
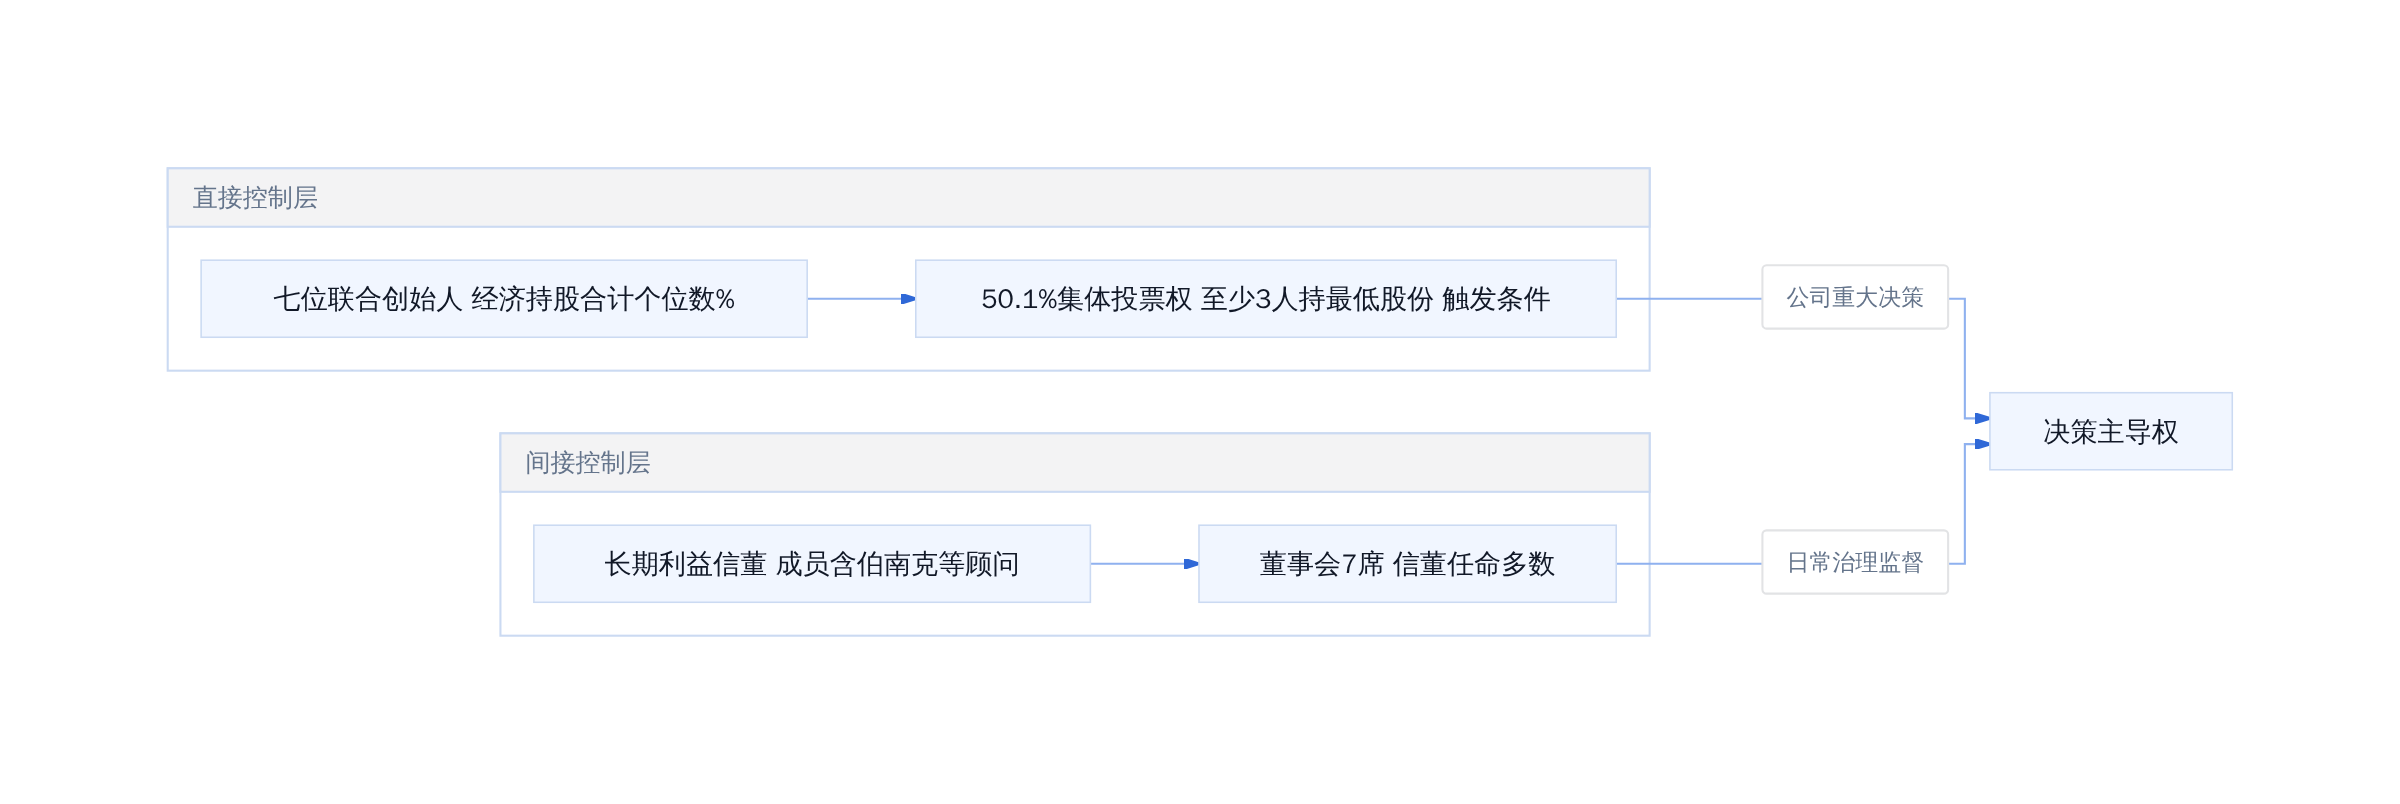
Anthropic上市后控制权双层锁定机制
这个设计的关键在于:它把「经济持股」和「投票权」彻底解耦了。传统公司治理里,股权比例≈控制权比例,这个等式在Anthropic的架构里被打破了。你可以不买它的股票,但你买到的投票权永远打不过创始团队。
追问:投资者与监管会买账吗
这不是一个技术问题,而是一个政治问题。
SEC对超级投票权架构的态度,一直是「不禁止,但盯得紧」。从2018年Facebook的AB股争议,到近年Palantir、Snowflake的同类架构,监管层的底线是:信息披露必须充分,投资人的知情权不能被架空。
这次Anthropic的提案有一个微妙的信号——它同时计划发行一种「决胜投票股」(tiebreaker shares)给员工。这意味着,在董事会选举等特定事务上,员工集体持有的那部分股票可以成为打破平票的关键。这不是为了让员工掌握控制权,而是为了告诉监管层和机构投资者:这个架构不是纯粹的创始人独裁,还有制衡。

监管在盯的,正是这个制衡点
机构投资者会怎么想?华尔街的逻辑很直接:如果一家公司的创始人用2%的股权控制了50%以上的投票权,那么股东价值的增长和创始人意志之间就可能出现错配。创始人可以更激进、更长期主义、也更固执——这取决于你是否信任这个人。
阿莫迪本人在公开场合反复强调「AI安全优先」,这本身就是他控制权诉求的一个核心论据:他要用这个架构来抵御外部股东对「快速商业化」的压力。但这个论点也有反作用——如果你相信阿莫迪的判断是对的,那50.1%的控制权是必要的;如果你认为AI商业化需要更灵活地应对市场变化,那这个架构就是枷锁。
对比一下OpenAI的情况,更有意思。山姆·奥特曼在2026年宣布放弃2026年底前上市计划,理由之一是维持战略灵活性。而Anthropic选择了另一条路:提前锁定控制权,然后去公开市场融资。
SpaceX的做法是马斯克个人持有超级投票权,这是一种更简单粗暴的方案。Anthropic选择了集体控制,更像是一个经过精心设计的政治协议,而不是一份单边声明。
机制:50.1%投票权如何绕过股权稀释
双重结构:超级投票股与长期利益信托的组合拳
这一架构的核心,是把「投票权」从「股权」中拆分出来,做成两层独立运行的装置。
第一层是超级投票股(super-voting shares)。七位联合创始人被授予一类特殊股票,每股拥有远超普通股的投票权重。即便他们合计经济持股仅约14%(每人约2%),这14%的持股对应的是超过50%的总投票权。股权可以被稀释到个位数,但方向盘锁在投票股手里。
第二层是长期利益信托(Long-Term Benefit Trust)。这个由非投资者顾问组成的机构,通过特殊类别的非经济股份,保留选任七人董事会多数席次的权力。董事会一旦确定,CEO阿莫迪的任免和大方向决策就落在创始团队手里。信董多席任命权,才是这一架构的实际杠杆支点。
两层的组合逻辑很清楚:超级投票股管日常事务投票,长期利益信董管董事会人选;前者直接给50.1%,后者间接锁定董事会多数,形成双层护城河。
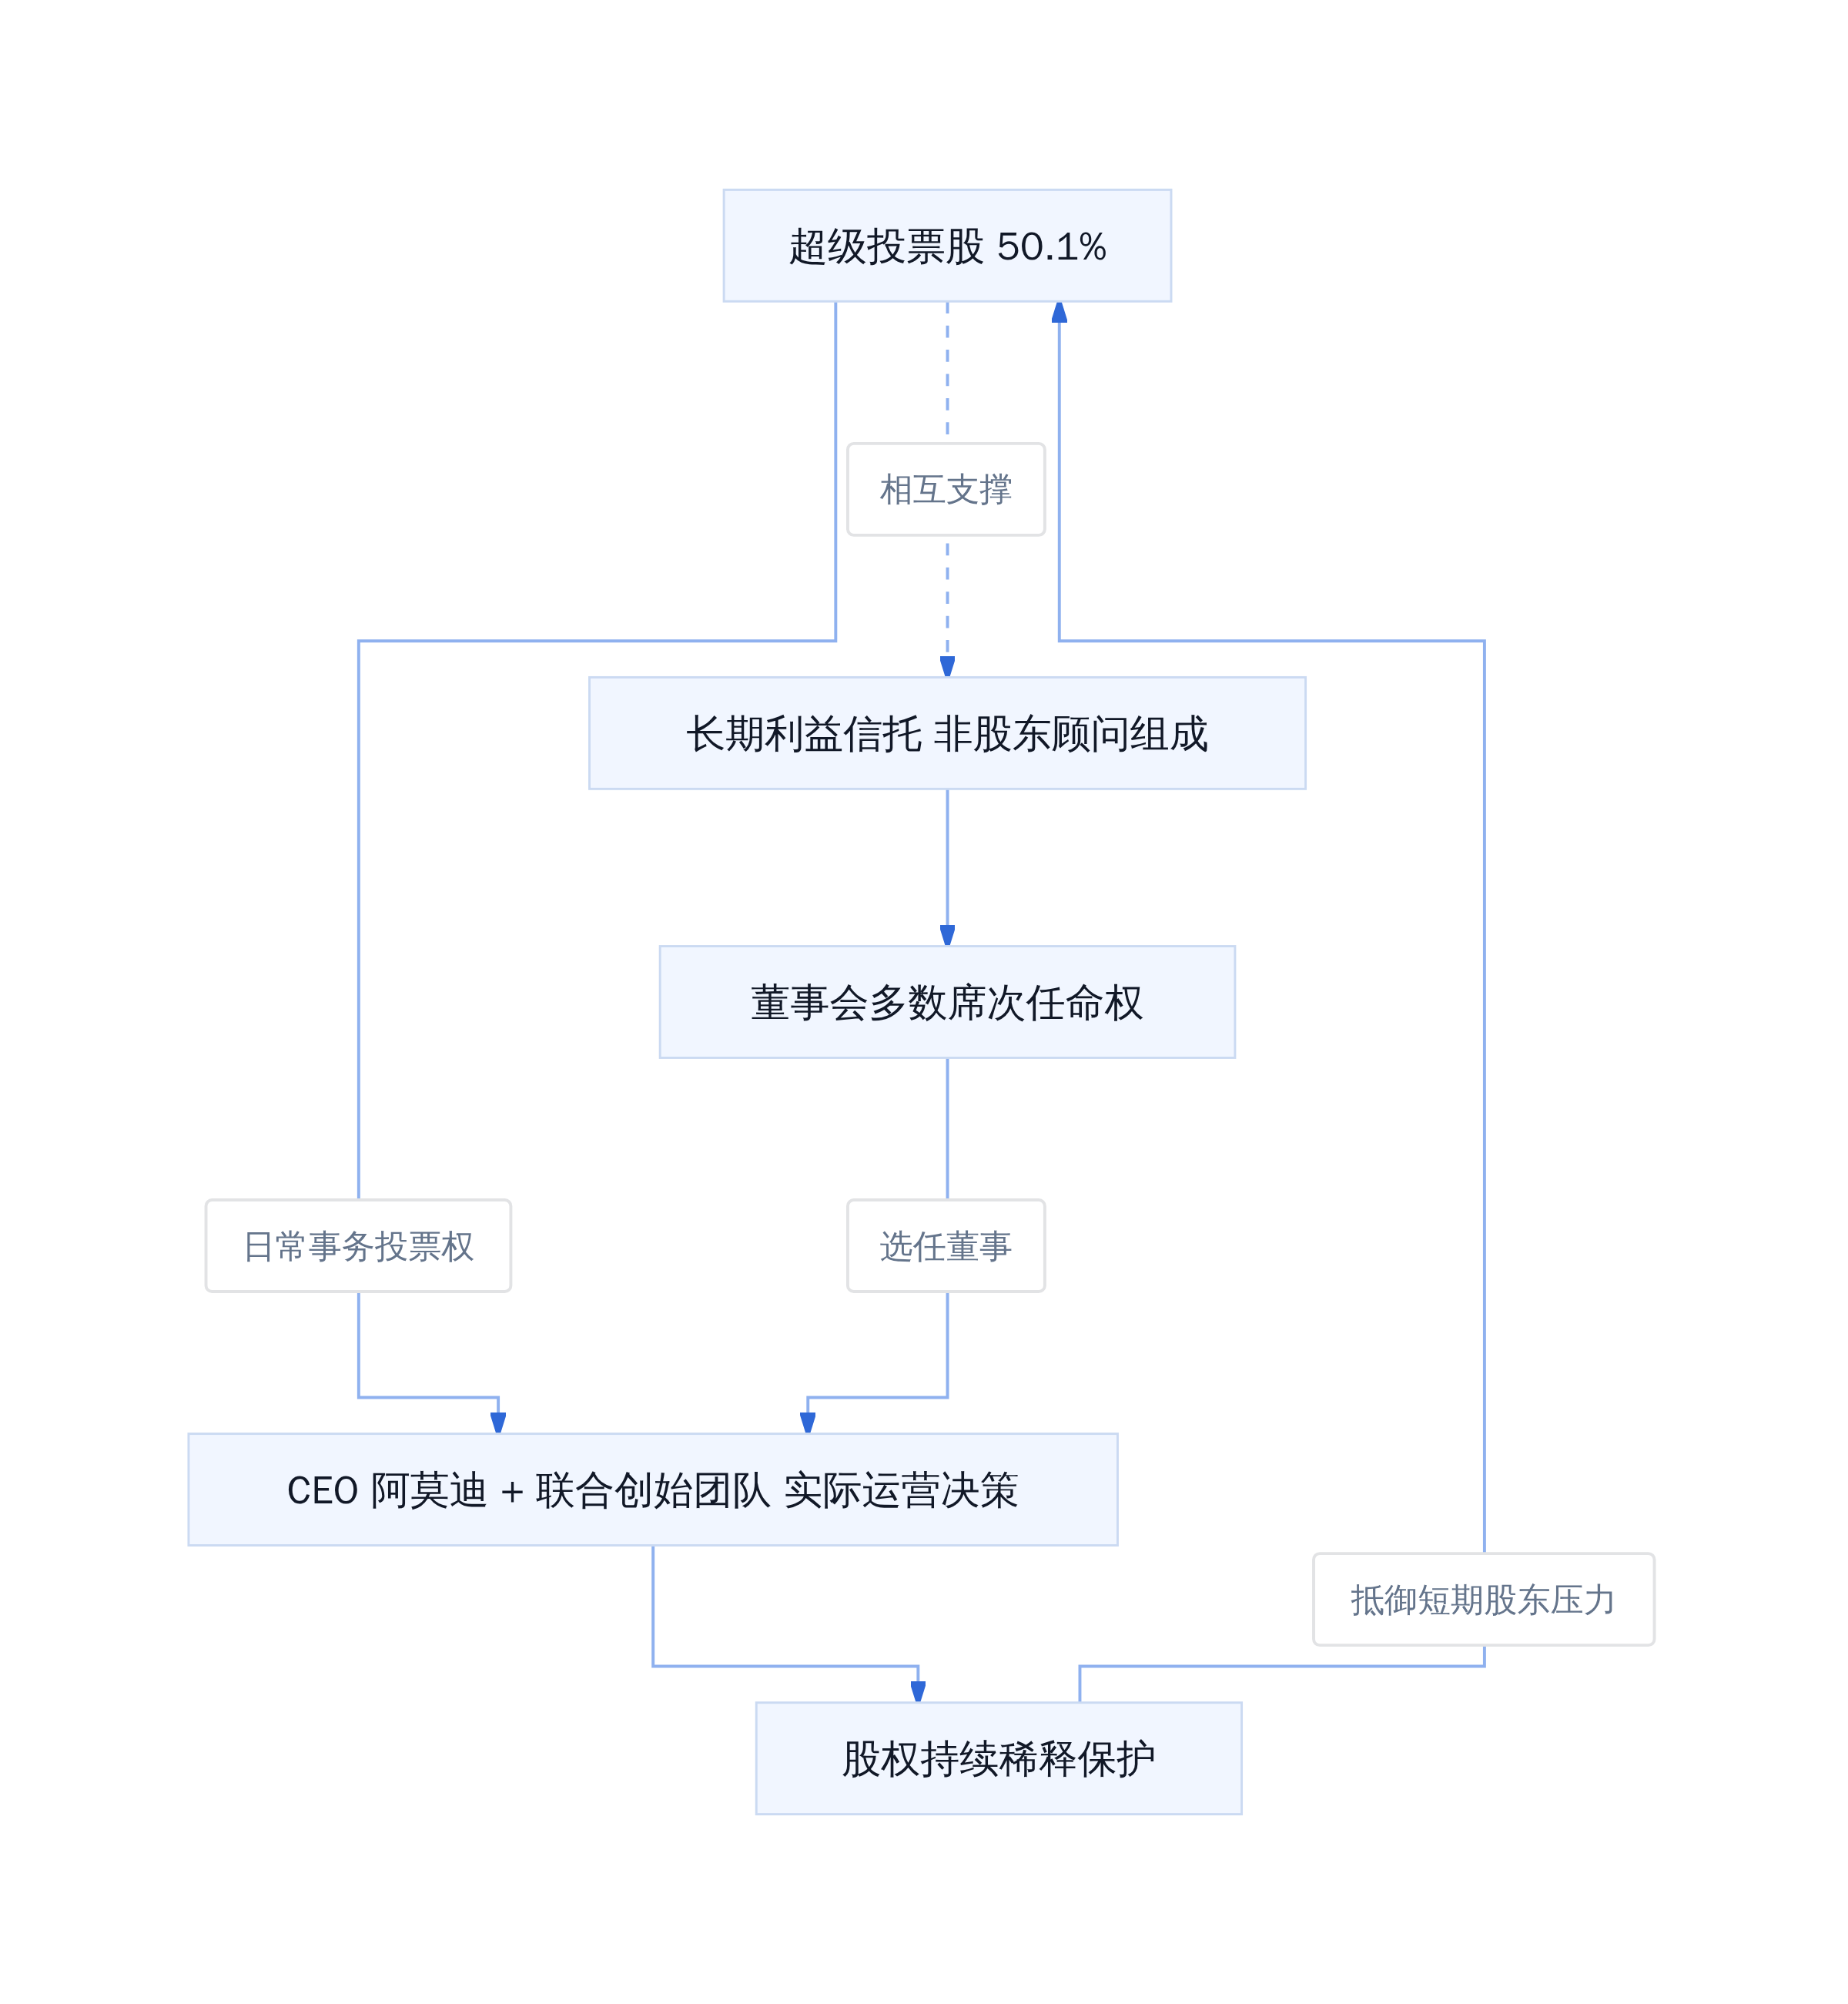
Anthropic 控制权双层护城河
这个结构和Palantir的创始人信托(Founder Voting Trust)高度相似——都是「经济股权归零也可以掌舵」的思路。不同之处在于,Anthropic的信托不是单纯的投票权托管,而是叠加在董事会任命权上的第二层,控制颗粒度更细。
触发条件:三人持股门槛与平局打破机制
50.1%的控制权有一个硬触发条件:七位联合创始人中至少三人必须仍持有约定数量的股份。
只要有人出售股份导致持股人数跌破三人,超级投票股的控制权自动失效,回到普通股的一股一票规则。这不是软约束,是写进章程的自毁开关。三人门槛的设计意图很明确——控制权不属于个人,属于「创始团队」这个集体身份;个人可以离场,但集体不能瓦解。
董事会层面还有一个平局打破机制。计划向员工发放一类特殊的「决胜投票股」(tiebreaker shares),在董事会出现平票时启用。这个设计有两个后果:一是避免决策僵局,二是让核心员工也进入治理循环,增加内部平衡。
但要注意,决胜投票股不等于创始团队让渡权力——它只在平局时触发,不影响日常投票格局。真正决定胜负的还是那50.1%。
股权可以稀释,但方向盘不能换手;这是创始人留给资本的最后一道护栏。
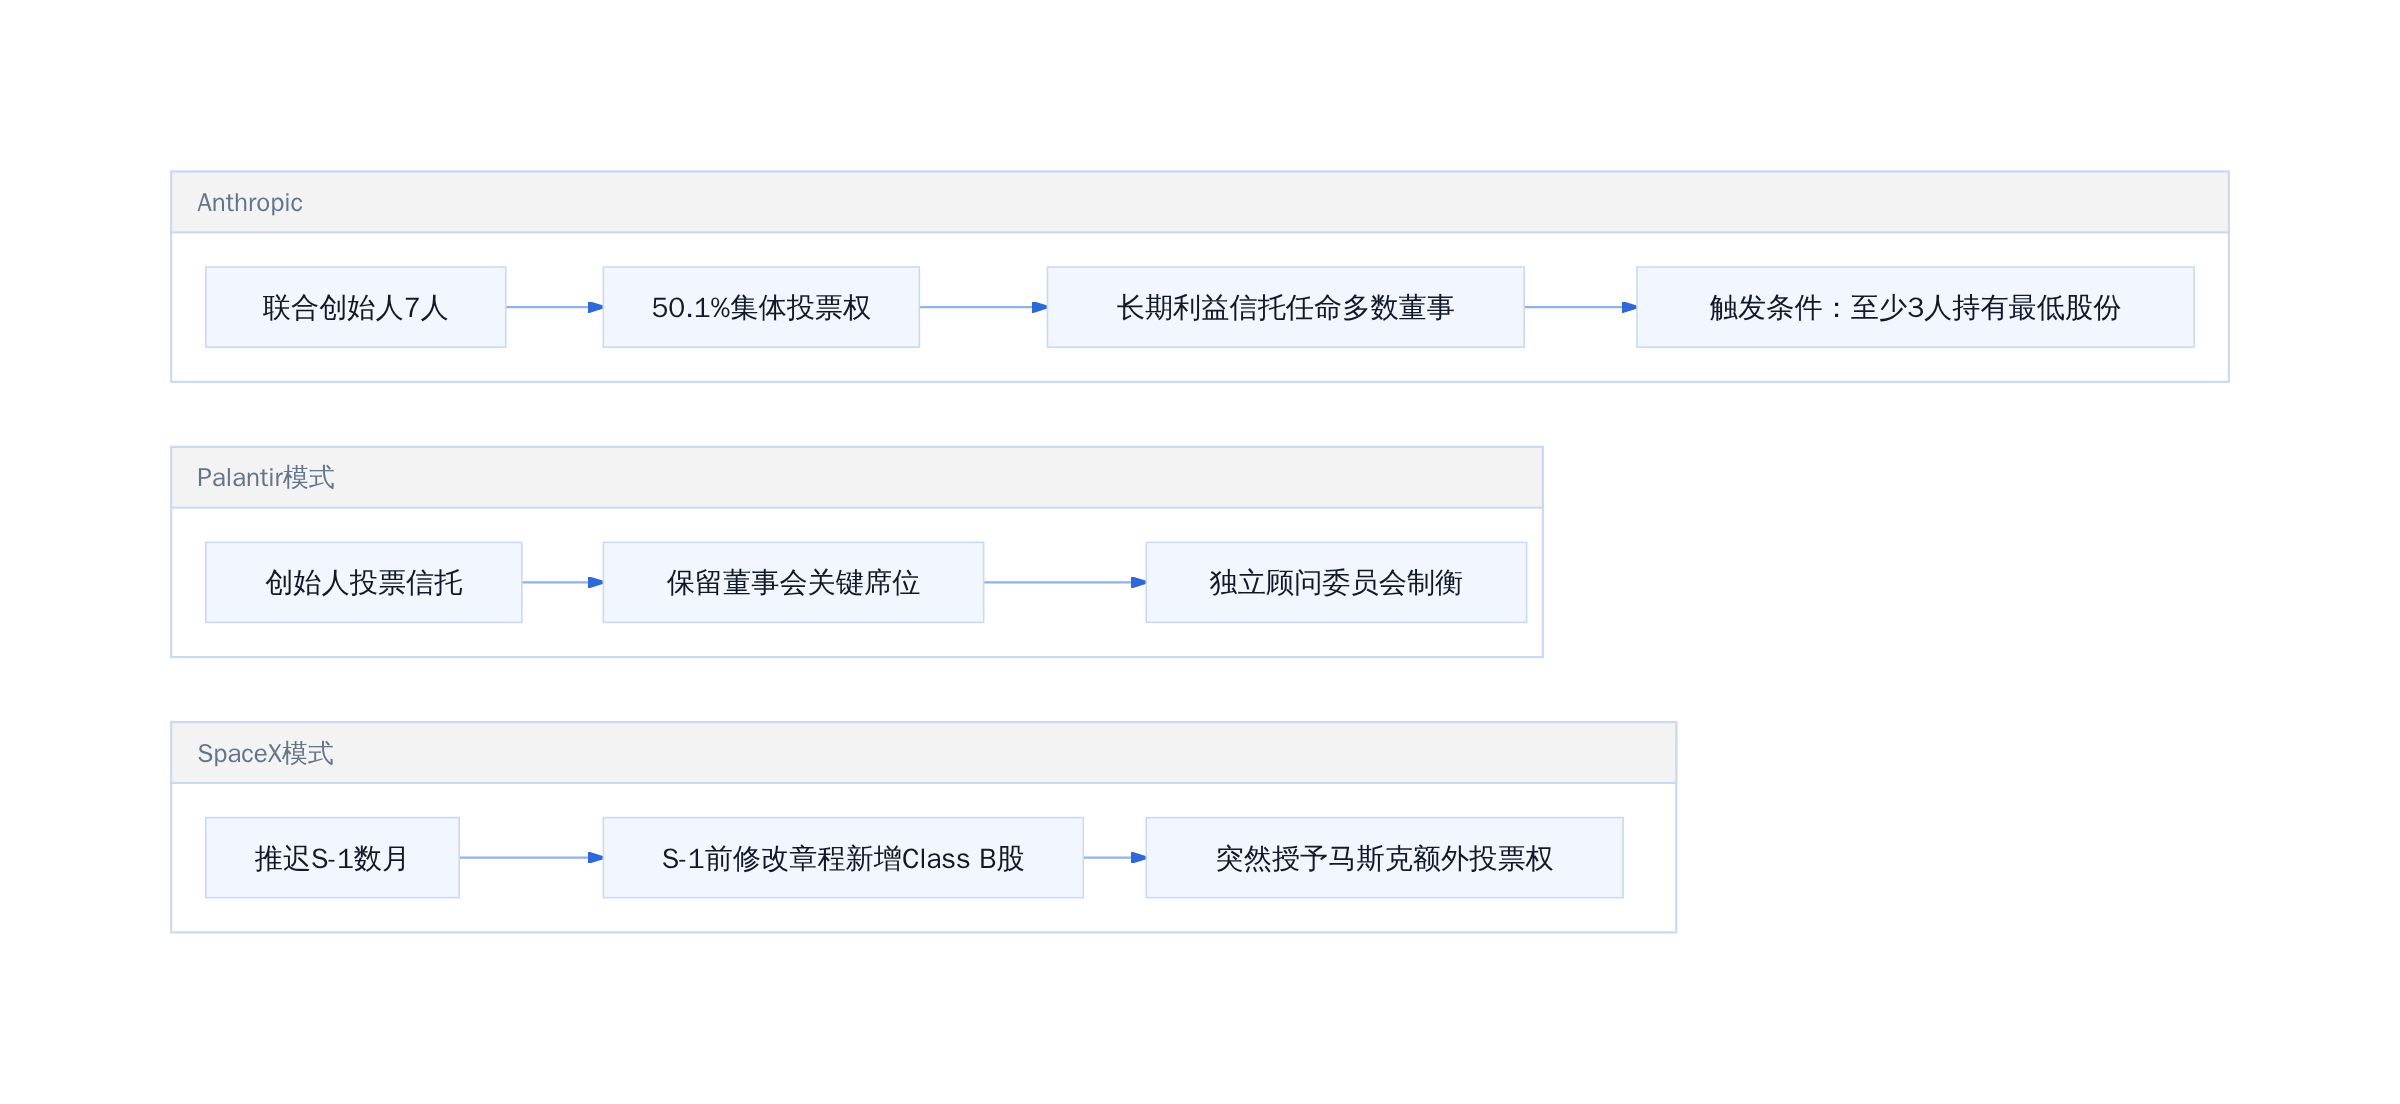
Anthropic vs Palantir vs SpaceX 控制权路径对比
三套治理引擎同时运转,架构师的压力可想而知
##机制:50.1%投票权如何绕
追问:这会是另一版Palantir路径还是SpaceX式险棋
Anthropic的计划并不孤立。把时间轴拉长,近十年科技巨头在控制权设计上有两条截然不同的小径:一条沿袭Palantir的创始人信托逻辑,另一条走向SpaceX式的临阵换轨。
Palantir路径的核心是「制度前置」。它的创始人投票信托(Founder Voting Trust)在2014年上市时就已经固化,不依赖临时条款,也不依赖某一个人的意志。信托持有Class A股,负责提名多数董事会成员;创始人通过董事会席位保持战略方向的控制力,而非直接干预日常运营。这种设计的优点是可预期,缺点是治理复杂度极高,董事会内部的代理人关系难以量化,投资人一旦介入就会面临「看不见谁在拍板」的困扰。
[[reaction=detective-truth|caption=投资人最讨厌的,就是找不到责任人]]
SpaceX路径则完全相反。它在递交S-1的前几个月,才修改章程新增Class B超级投票股,把马斯克从相对均衡的股权结构中骤然拔高到绝对主导地位。这一操作的后果很清楚:监管问询、散户质疑、机构投资者流失。SpaceX股价在披露前后出现过明显波动,市场对「章程临时改动」的容忍度极低。更致命的是,这种操作会被解读为创始人在资本压力下突然失去耐心,而不是提前布局的制度设计。
Anthropic走的是第三条路:把Palantir的「制度前置」逻辑搬进来,但保留了SpaceX式的「临机扩权」风险。它计划通过股东投票批准新的治理架构,而不是单方面修改章程——这一步让它在程序合法性上高于SpaceX。然而,问题在于触发条件的设置:七位联合创始人中至少三人维持最低持股门槛,就能继续持有50.1%投票权。这意味着,一旦公司遭遇大规模稀释或创始人被迫出售股份,触发条件的维持本身就变得不确定。
从经验看,Palantir模式之所以能稳定运行,是因为创始人在早期就完成了信托的制度化设计,并且在上市后的多年里通过持续分红、回购等方式维持持股比例。Anthropic目前处于IPO前夜,外部资本刚刚注入,创始团队的持股比例已经极低——CEO阿莫迪个人持股仅约2%。在如此低的持股基数上,任何一轮后续融资都可能把触发条件击穿。这不是理论风险,而是真实的结构性压力。
结构工程师看到这种设计,大概会先去搬砖
投资者和监管会买账吗?回答这个问题,需要先理解两类市场参与者的诉求。机构投资者关注的是:超级投票权是否会削弱董事会的问责机制,是否在关键时刻剥夺他们的退出通道。监管机构的关注点是:公司治理是否透明,是否符合《萨班斯-奥克斯利法案》对财务披露的要求,以及是否存在「实际控制人」不透明的问题。
从已披露的信息看,Anthropic保留了非股东受托人体系,长期利益信董对董事会拥有多席任命权。这在表面上符合独立治理的原则,但实际运作中,「独立」与否取决于信托成员是否真正受制于创始团队的影响。Palantir的经验表明,信托结构的独立性往往被高估——创始人可以通过董事会席位间接影响信托决策,这种隐性控制比直接持股更难追踪。
更关键的是,Anthropic计划在发行一类特殊股票给员工,用于打破董事会平局。这一设计的初衷是防止决策僵局,但在实际运作中,它可能被理解为创始团队通过员工持股计划扩大影响力的工具——毕竟,员工的投票倾向往往与管理层一致,而非独立于管理层。
坦白讲,Anthropic的治理结构在技术上是可行的,在法律上是合规的。但从资本市场的角度看,它更像是一场「控制权保卫战」的预演,而不是一种可持续的治理范式。当AI开始用指数级算力重写规则,公司治理的选择,往往比模型参数更早决定企业的生死线。

代码评审可以改,公司治理改了可就真来不及了
从工程师的角度看,Palantir路径的稳定性来自「提前设计」和「制度隔离」;SpaceX路径的风险来自「临时追加」和「权力突增」。Anthropic试图在两者之间寻找平衡,但触发条件的不确定性让这种平衡显得脆弱。如果我是这家公司的技术负责人,我会建议创始团队在IPO前完成三件事:一是明确触发条件的底线阈值,并对外披露;二是建立独立董事的实质审查机制,而非形式上的信托结构;三是为后续融资预留稀释缓冲,避免触发条件被击穿后陷入被动。
股权可以稀释,但方向盘不能换手——这是创始人留给资本的最后一道护栏。护栏建得再坚固,也需要地基稳定。Anthropic的地基,现在还在施工中。
地基打好了,高楼才能建起来
股权可以稀释,但方向盘不能换手。这是创始人留给资本的最后一道护栏。当AI开始用指数级算力重写规则,公司治理的选择,往往比模型参数更早决定企业的生死线。
边界:投资人让渡权力的真实底线在哪
董事会席位分配与独立监督的平衡术
Anthropic的董事会结构是整个控制权设计的核心节点。七席董事会中,长期利益信託拥有独家任命多数成员的权利,而创始人则通过特殊类别股票保留三席。这种安排的精妙之处在于,它既给了投资人"有眼睛盯着"的安慰感,又确保了决策链条不被外部短期主义打断。
坦白讲,这种设计不是第一次出现。Palantir从2020年上市至今,创始人Sudarshan和Shapiro通过创始人投票信託持续控制董事会多数席位。SpaceX在2024年递交S-1时也曾尝试类似的创始人控制架构,虽然后来选择了不同的路径。Anthropic的七人董事会结构,本质上是在这两条历史路径之间找一个平衡点。
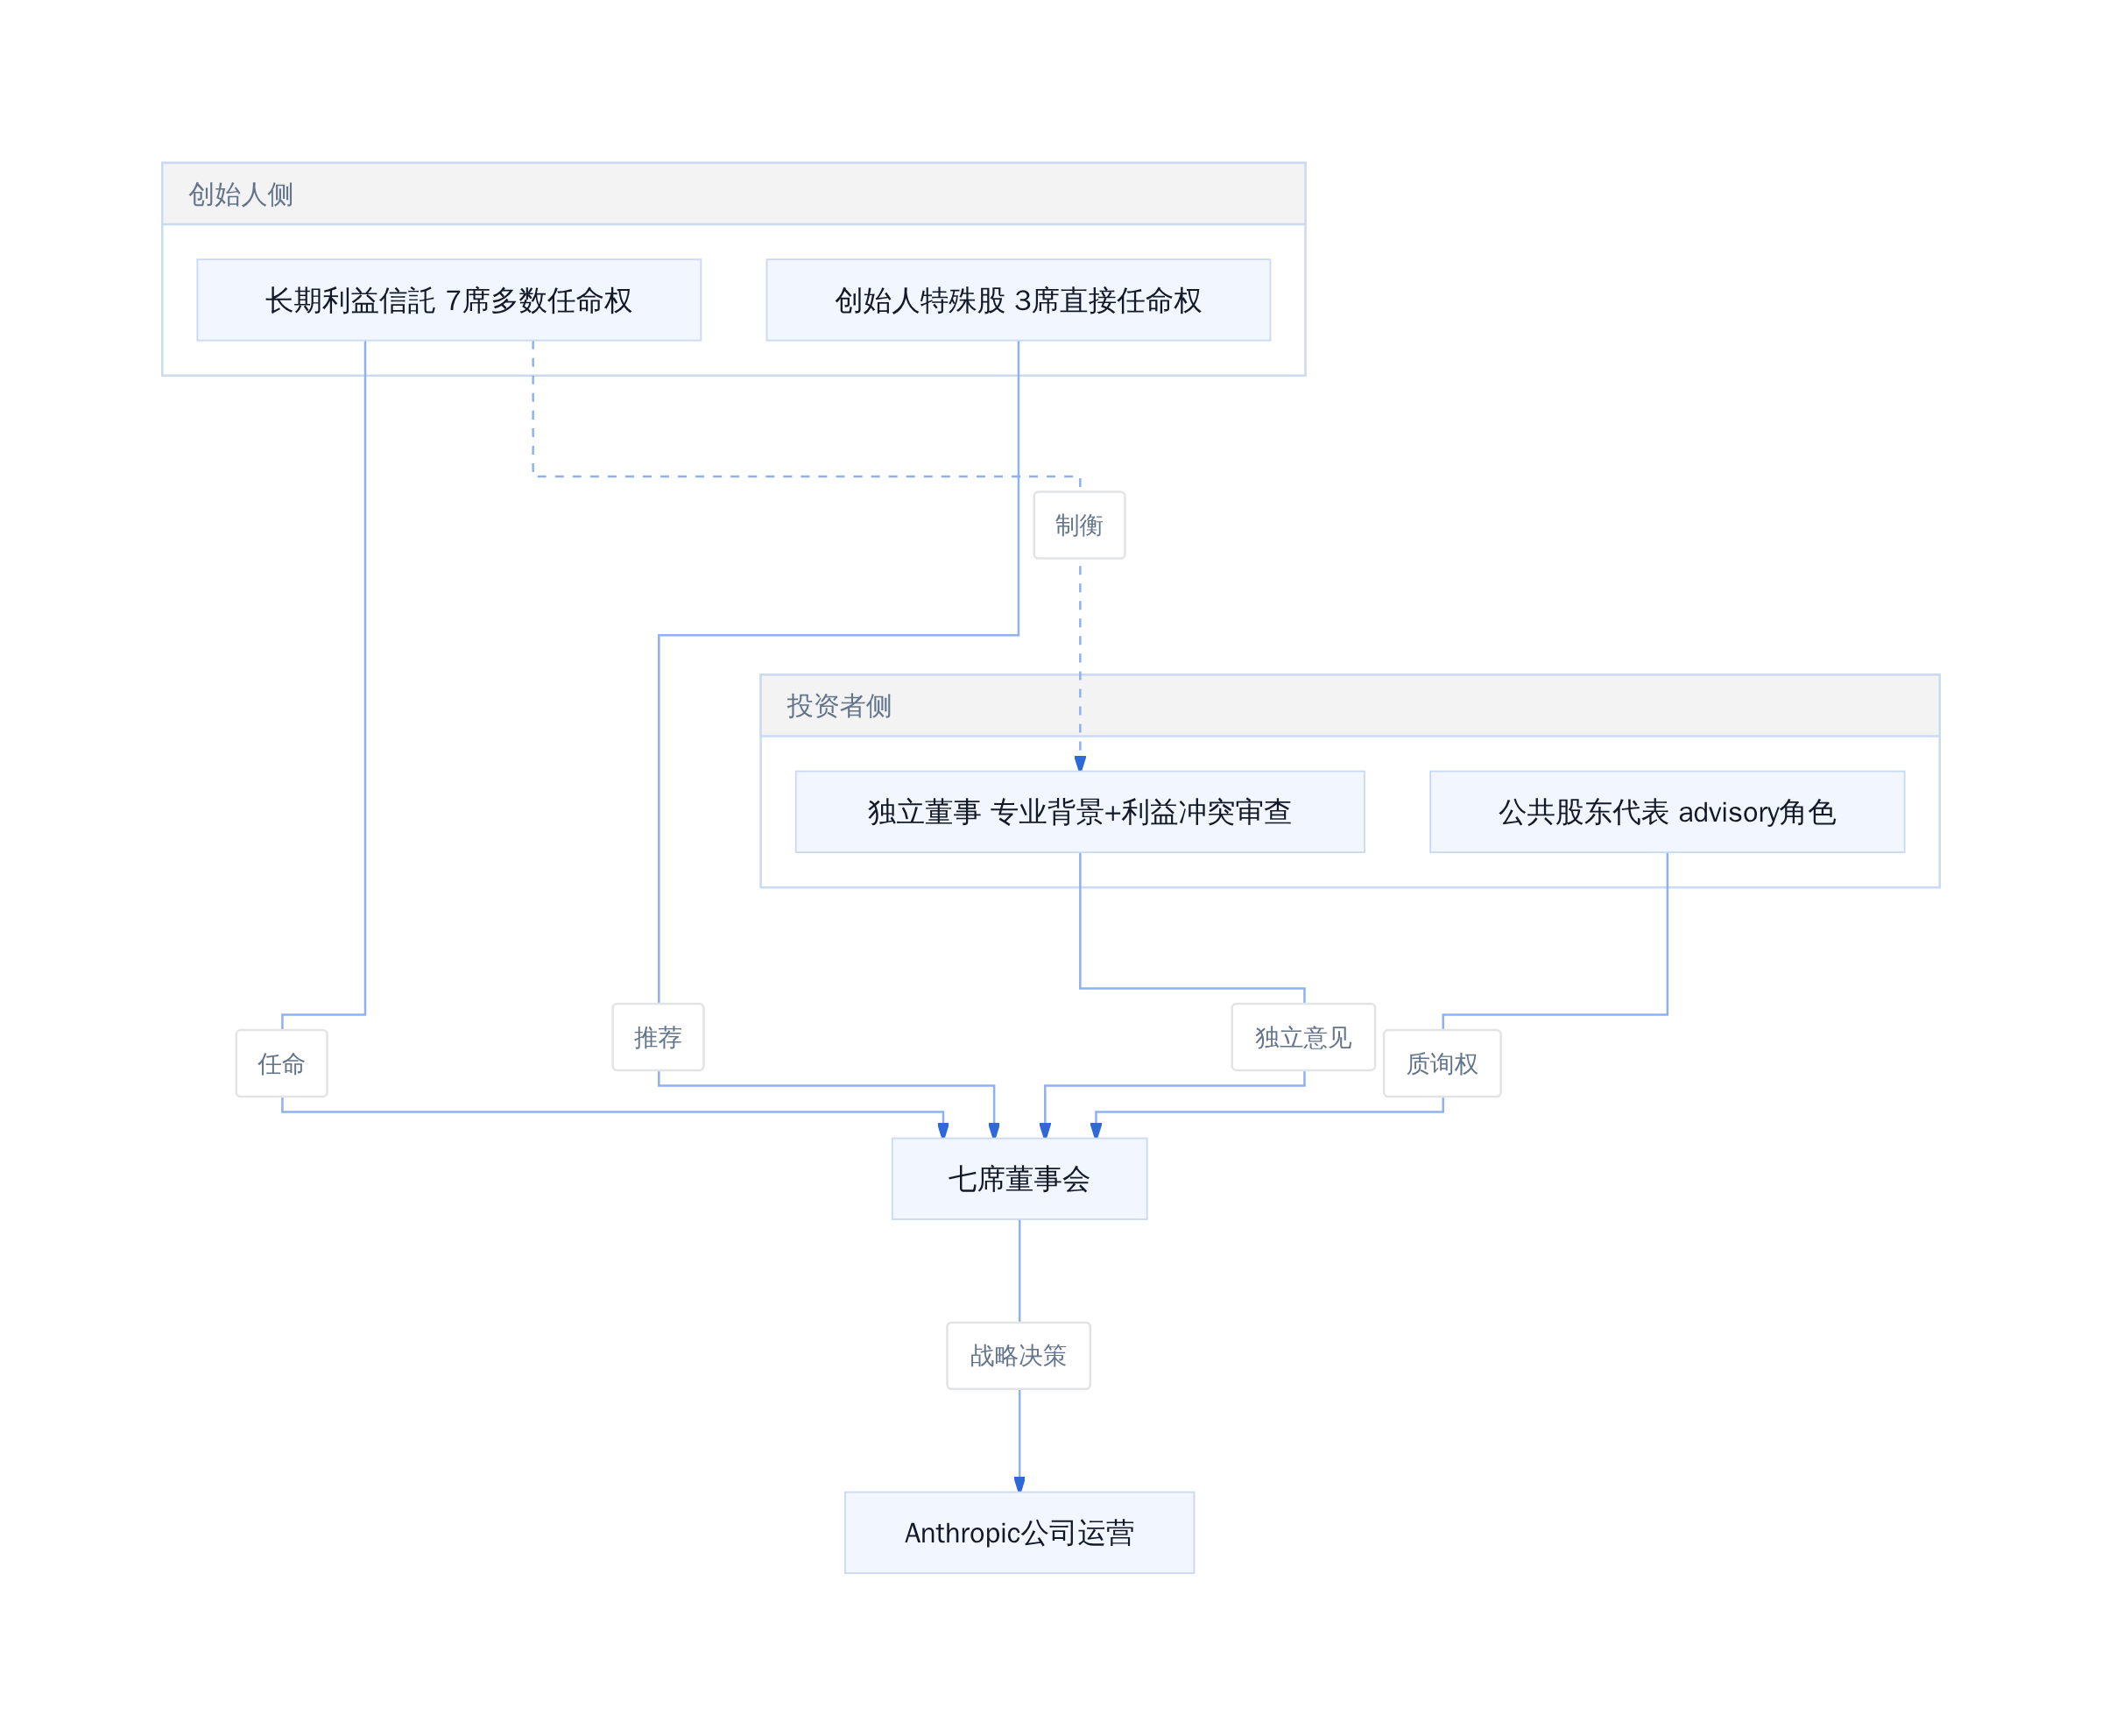
Anthropic董事会权力分配图
独立监督的价值不在于否决创始人的战略,而在于设立防火墙。前联储局主席本·伯南奇进入信託顾问委员会就是一个信号。投资人需要确认的是:这些独立董事是否有实质性的制衡能力,还是仅仅充当了装饰性的橡皮图章。从Anthropic披露的信息来看,信託顾问委员会拥有对公司重大战略方向的 advisory 权力,这意味着他们在极端情况下可以通过公开报告施加压力,但这与直接投票权之间仍存在明显落差。
上市后激进股东冲击的防御有效性
双层股权结构的真正考验不在上市当天,而在之后。2020年的SpaceX案例就提供了一个教科书式的反面教材——马斯克虽然在私人阶段拥有绝对控制权,但当资本市场压力传导到公司层面时,这种架构并没能阻止内部路线之争的公开化。
Anthropic的防御机制有三层:第一层是50.1%的集体投票权门槛,需要七位创始人中至少三人共同行动才能激活;第二层是长期利益信託的董事会多数任命权,这道防线独立于股权变动;第三层是给员工发放的决胜投票股,这类股份在特定事项上作为打破僵局的工具。
从机制设计角度看,这种多层防御的有效性取决于触发条件是否足够严苛。Palantir的模式被验证过,其创始人信託的触发条件是"创始人持续持有最低数量的股份"。Anthropic沿用了类似的逻辑,但只要七位创始人中仍有三人满足持股门槛,控制权就不会流失。
但防御机制并非铁板一块。当公司面临业绩压力时,激进股东可以通过提案倒逼董事会讨论"治理结构调整"。Meta在2022年遭遇的股东动议就是一个先例,尽管扎克伯格的双层结构最终未被撼动,但董事会不得不投入大量资源应对。Anthropic的创始人需要意识到,防御的有效性不仅取决于章程条款,更取决于公司业绩能否持续证明这种结构的合理性。
AI行业的特殊性放大了这一挑战。大模型的研发周期以月计,资本市场的反馈周期以季计。当Claude的性能指标连续两个季度落后于竞品时,创始团队的"长期主义"叙事会面临严峻考验。此时,双层股权结构既是护城河,也可能是孤城。
落点:AI IPO治理标准的前置博弈
Anthropic的这次控制权重组,本质上是在为AI时代的上市公司治理标准提前立法。Google在2004年IPO时引入了AB股架构,那时互联网公司的核心挑战是增长而非安全;Meta在2012年复制了这一模式,彼时社交媒体的外部性尚未充分暴露。Anthropic现在选择的这条路,面对的是一个完全不同的命题。
从可执行的角度看,有三件事值得持续关注。
第一,信託顾问委员会的独立性检验。伯南奇等人的加入是加分项,但关键要看他们在关键决策节点上是否有实质性的发言权,而非仅仅扮演礼仪性角色。投资人应当要求公开信託顾问委员会的议事规则与投票记录。
第二,员工决胜投票股的触发条件透明度。这类股份的设计初衷是防止董事会僵局,但如果触发门槛过低,可能被用作管理层对抗股东的工具。具体的触发场景需要在招股书中明确披露。
第三,创始团队的经济持股下限。50.1%投票权的持续有效性依赖于"三人持股门槛",这个门槛的具体数值、调整机制以及违约后果,决定了这套架构的真实韧性。数字比叙事更诚实。
判断是工程师的职责,而不是回避。在Anthropic的案例中,双层股权结构有其合理性,前提是阿莫迪团队能够证明"不迎合短期资本"本身就是长期价值的一部分。如果Claude的安全研究路线确实降低了行业系统性风险,那么这种治理结构就不仅仅是对创始人的保护,也是对整个AI生态的责任。反过来说,如果这种结构被用来掩盖战略失误或阻碍必要转型,那么任何章程条款都救不了这家公司。
投资人买入Anthropic的股票,买的不只是Claude的API调用量,还有对一种治理哲学的押注。这种哲学认为,在AI这个领域,慢一点可能意味着更安全,而安全本身就是最大的商业护城河。至于这个赌注是否正确,时间会给出答案,但在那之前,公司章程里那50.1%的数字,已经是当前能给出的最诚实的承诺。
参考文献
[1] 突然!史上最大IPO,推迟!. www.stcn.com/article/det…[2] 效仿马斯克?Anthropic拟在IPO前为创始人锁定控制权. www.sohu.com/a/106469503…[3] Anthropic 尋求股東批准創辦人投票控制權,為可能創紀錄的 IPO 鋪路 — BigGo 財經. finance.biggo.com.tw/news/134244…[4] 每人持股约2%,却要50.1%投票权:Anthropic创始人的IPO算盘_大风号_凤凰网. feng.ifeng.com/c/8whi6AdA4…[5] 信報即時新聞 - 國際財經 - Anthropic擬尋求賦予7名聯合創始人50.1%投票權 - 信報網站 hkej.com. www.hkej.com/instantnews…[6] 筹备巨型IPO,Anthropic拟为创始人设置超级投票权. finance.sina.com.cn/stock/ussto…[7] 【Anthropic】Anthropic上市前擬部署超級投票權 行政總裁Dario Amodei持股僅2%、力求鞏固控制權. inews.hket.com/article/417…[8] Anthropic在首次公開募股(IPO)前,力求為聯合創始人爭取 .... www.tradingview.com/news/reuter…
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师
该案例揭示AI公司IPO前控制权设计的新范式:以治理架构而非股权比例锁定长期战略。适合创始人、投资人与公司法务研判超级投票权、信托治理及监管博弈。